はじめに
双子男女の育児に日々奮闘しているパパのブログです!
とても可愛く、とってもムカつく双子の育児は本当に楽しい。
子どもたちの日々の成長をとっても楽しんでおります。
しかし悩みもある。
ズバリ…
双子が生まれてから、お金について考える機会が圧倒的に増えました。
- 食費
- 光熱費
- おむつ代
- おもちゃ
- 洋服
- 教育資金
- etc…
ネットやSNSでは案件ばかりでどれが正解なのか分からない。
ということで私が解決します!
世の中でよく聞くお金の疑問について一問一答形式でお答え。
レッツゴー
一問一答はじめ!
自宅は賃貸か購入か?
今は賃貸一択。買うとしても中古が良い。
全国で900万戸の空き家があるそうです。
これは統計が始まって以来一度も減らず、増え続けています。
家が余る時代に新築なんて買うんじゃねぇ。。。。
詳しくはこちらの記事で→賃貸か?購入か?我が家では当面賃貸
50年ローンってどうなの?
反対です。トータル利息が高すぎる。
これでは自分のためにお金を使うどころか銀行の利益のために働くことになります。
メリットがあることはもちろん認めます。
大事なのは「浮いたお金をちゃんと管理する」こと。
35年以下のローンで組める人が余裕を持って50年にするのなら、アリかもしれません。

そもそも一括で買えないものって身の丈に合ってないんだよ
ペアローンってどう?
念の為やめときなはれ。
「ウチは離婚なんかしない!仲良し!」って言う気持ちはわかる。
でも今は3組に1組離婚する時代。

みんな離婚すると思って結婚してないよ
離婚するかしないかではなく「最悪離婚できる」という選択肢を残しておくことが大事。
とんでもないトラブルがあった時でも
「まぁ別に離婚すれば良いだけだし」
って思えることが精神的にどれだけ支えになるか。
ペアローンを組むと自ら人生の選択肢を減らすことになります。
「選択できる」ことは人生の豊かさにつながります
そもそもペアローンを組まないと買えない家は身の丈に合っていません。
こどもNISAは使う?
まずは親のNISAを埋めてから。
こどもNISAは通常NISAと比べて制約が多いです。
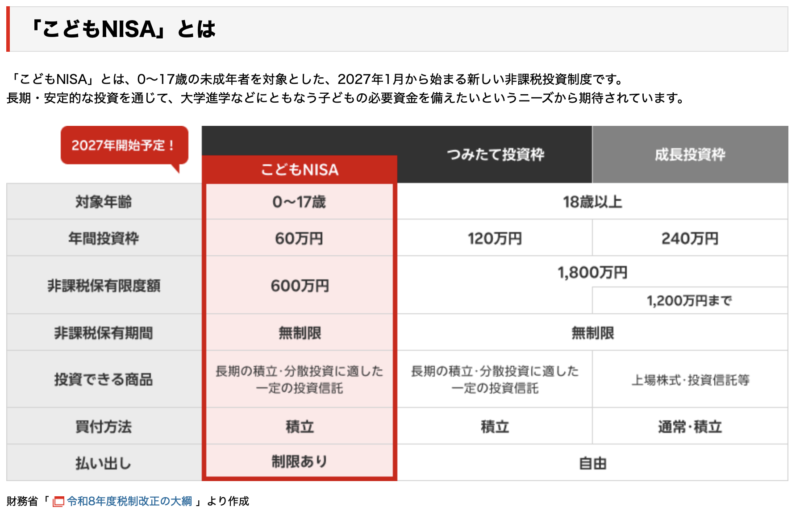
基本は18歳まで払い出しができないとか、子供の同意が必要とか。
だったら制限の少ない親のNISA口座を埋めてしまう方がいい。
1800万、両親とも埋めたら3600万。
さらにこれを超えて投資可能な人はこどもNISAを使えばいい。
お金に色は付いてないからね
親二人、こども二人の家庭だと単に「3600万+1200万=4800万円の非課税口座がある」と思えばいいだけです。
年金払いたくない
自分の親や祖父母に回ってるので喜んで払いましょう。
日本年金機構を通じて(中抜きされて)老人に回ってるのです。
その年金の中から子や孫に色々買ってくれてる。
年金払いたくないと言う人が増えたのはつまり核家族が増えた弊害です。
僕は今も昔も年金受給世代と同居してる。ジジババから受ける恩恵、とんでもない。
それが理解できてるから年金払いたくないなんて思わない。
積立投資か一括投資か
一括投資でいいです。
※ただし長期投資に限る
世の中の経済は長い目で見ると右肩上がりを続けています。
だから理論上、株価が一番安いのは今日です。
リーマンショックや新型コロナなど、大幅に株価が下落する出来事はあります。
しかしその後は必ず回復しています。
一括投資が一番効率が良いのです。
給料の中から投資可能な額を毎月積み立ててる、と言う人は結局
「今投資できる額を毎月一括投資している」のと究極的には同じ。
NISAを売ろうとしたら暴落した!どうする?
現金貯金で対応しながら回復を待つ。
直近の暴落を見ると平均5年程度で回復しています。
つまり5年待てるだけの余力があれば現金で凌ぎ、回復を待ちましょう。
だから現金貯金もめちゃくちゃ大事なのです。
- 子供の教育資金をNISAで運用中
- 入学の年に大暴落が起こった
これはめちゃめちゃあり得ることです。
お金がないから1年留年して!とは言えない。
使うタイミングが決まっているなら、対策が必要。
僕は使う3年くらい前から回数を分けて利確していこうと思っています。
大学の資金だとすると高校1年から3年にかけてちょっとずつ利確しておく。
暴落が来た年は利確せず、回復を待つ。
大事なのは「目標金額の設定」です。
欲張って目標金額以上を狙わないこと。
これもめちゃくちゃ大事。
暴落きてないしこのままほっとけば更に増えるんじゃない?
と考えてしまうと負け。
- 老後資金をNISAで運用中
- 退職の年に大暴落が起こった
このパターンもあり得る。
こっちは行動を間違えると取り返しがつかない可能性があります。
退職すると基本的に入金力はゼロですから。
この場合は、年金+現金貯金でやりくり。
回復するまで待ちましょう。
教育資金と違いこちらはタイムリミットはありません。
回復をゆっくり待つことができます。
そのためにやはり、現金貯金は必要。
まとめ
いかがでしたか?
よく耳にする代表的な質問に私見で答えてみました。
答えは一通りではないはず。
それぞれの人生に合う答えがあるはずです。
しっかり考えて、騙されないように気をつけましょう!!
余計なお世話かもしれませんが
世の中いろんな商品が新しく出てきました。
50年ローン、ペアローン、ワンルームマンション投資、リバースモーゲージ、etc….
新商品は私たちを幸せにしてくれるのでしょうか?
自分が事業主として考えると基本的には
- 利益が出る商品は増やす
- 利益が少ない商品は減らす
これがビジネスの鉄則。
新しく出る商品は売る側に利益が出るものばかり。
逆に廃盤となる商品は、儲からないから。
だから基本的に最近よく耳にするようになった商品は疑いましょう。
日本政府が次はどこから税金を取ろうか考えているのと一緒で、業者も利益が出るところを常に探しています。
全てがそうとは言いませんが、そのくらいの心構えでいた方が騙されにくいでしょう。
おしまい。
コメント